Örtbas devam ederse Borsa İstanbul, Cakarta Borsası’nın kaderini paylaşır
Görünen o ki, fon skandalının üstü örtülmeye çalışılıyor. Sadece yolsuzluğun siyasî ayağı örtbas edilmeye çalışılmakla kalmıyor, aynı zamanda bu organize suçun elebaşlarının önemli bir bölümünün de gizlenmesi amacıyla, bir karartma operasyonu yürütülüyor.
Ve mesele, sadece ulusal boyutta bir mesele değil, Norveç Egemen Devlet Fonu’ndan tutun dev küresel fonlara kadar pek çok büyük kurumsal yabancı yatırımcı, bu kumpasta dolandırılanlar arasında…
Bu sebeple skandal ne kadar karartılmaya çalışılırsa çalışılsın, Türkiye finans sistemi çok ciddi bir bedel ödemekle yüz yüze! Eğer ki şeffaf ve denetlenebilir bir soruşturma yapılıp sorumlular hak ettiği cezayı almazsa, düzenleyici ve denetleyici kurum ve ekonomi yönetimi hangi düzenlemeyi yaparsa yapsın, inandırıcı olamayacak!
Bunun böyle olacağını, cuma günü gelen bir açıklamayla anlamış olduk. Endonezya’ya uygulanması muhtemel yaptırımlar neyse, bundan sekiz ay sonrasında Türkiye’ye uygulanacak yaptırımlar da benzer olacak. Zira verilen mühlet, Haziran 2027’de sona erecek. Ve bu kafayla gidilirse, bundan kaçış yok!
STATÜ KAYBI DEMEK, MİLYARLARCA DOLARLIK YATIRIMDAN OLMAK DEMEK
Önce Endonezya’ya uygulanması muhtemel yaptırımları özetleyeyim…
Küresel endeks sağlayıcısı Morgan Stanley Capital International’ın (MSCI) Endonezya borsasına yönelik aldığı sert tedbirler ve statü düşürme uyarısı, Cakarta Borsası’nda 1998 Asya finansal krizinden bu yana en büyük çöküşü tetikledi.
MSCI, Endonezya’yı ‘Gelişmekte Olan Piyasa’ (Emerging Market-EM) kategorisinden doğrudan ‘Bağımsız Piyasa’ (Standalone Market) statüsüne düşürmeyi içeren bir istişâre süreci başlattı.
Bu durum, Endonezya hisselerinin küresel kümelenmeden tamamen çıkarılması ve milyarlarca dolarlık fon çıkışı riski anlamına geliyor.
Yetkilier ve siyasî iktidarın önde gelenleri, sürecin geçmişi ve yapısal nedenlerine bir baksalar, belki durumun ne kadar vahim olduğunu anlarla!.. Bugün Endonezya’nın başına gelenler, yarın Türkiye’nin başına da gelebilir.
HİSSE YAPILARI VE EŞGÜDÜMLÜ İŞLEMLERE YÖNELİK UYARILAR
Uyarı yapılalı yaklaşık üç ay oldu. Haziran 2026’da, MSCI, aralarında Endonezya ve Türkiye’nin de bulunduğu piyasalardaki şeffaflık, hisse sahipliği yapıları ve eşgüdümlü işlem şüphelerine dikkat çekerek ilk ciddi uyarılarını yapmıştı.
‘Haziran 2026 Piyasa Sınıflandırması İncelemesi’nde küresel fonlar; ortaklık yapılarındaki şeffaflık eksikliği, yüksek pay yoğunlaşması ve piyasa işleyişindeki aksaklıklar konusunda ağır eleştiriler getirmişti.
Endonezya makamları statü kaybını önlemek amacıyla, asgârî serbest dolaşım oranının yüzde 15’e çıkarılması, yüzde 1’in üzerindeki ortaklıkların detaylı açıklanması ve raporlama standartlarının artırılması gibi önlemleri içeren bir yol haritası açıklamıştı. Ancak MSCI, bu reformların kurumsal yatırımcılar nezdinde tutarlı ve kalıcı bir sonuç ürettiğine dair yeterli kanıt bulamamıştı.
ENDEKSTE 28 YILIN EN BÜYÜK ÇÖKÜŞÜ
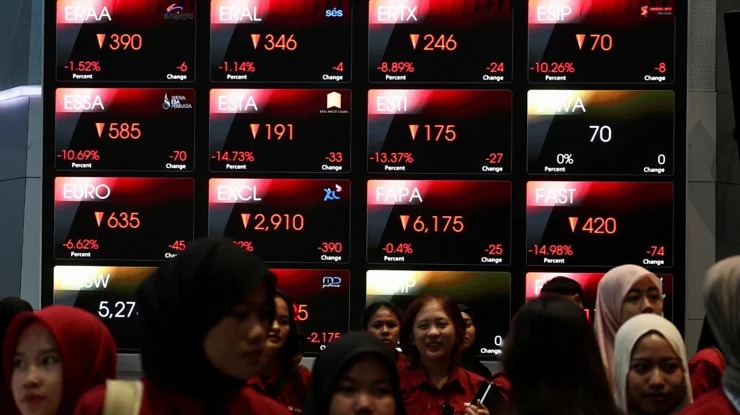
16 Ekim’de, MSCI’ın statü düşürme uyarısını resmî bir danışma sürecine dönüştürmesinin ardından, Cakarta Bileşik Endeksi (Jakarta Composite Index-JCI) bir günde yüzde 11’in üzerinde değer kaybederek son 28 yılın en sert günlük düşüşünü yaşadı. Borsadaki panik nedeniyle, işlemler geçici olarak durduruldu.
Yaşanan son şokla birlikte, Cakarta Borsası yıl başından bu yana, yaklaşık yüzde 40 değer kaybederek 2026 yılında dünyanın en kötü performans gösteren hisse senedi piyasası haline geldi.
Sermaye çıkışları nedeniyle para birimi rupiah, dolar karşısında yüzde 8’e yakın değer kaybederek tarihî dip seviyelerine yaklaştı. Ayrıca güven kaybı nedeniyle, Moody’s ve Fitch gibi kredi derecelendirme kuruluşları, Endonezya’nın kredi notu görünümünü ‘negatif’e çevirdi.
MSCI, Endonezya menkûl kıymetlerini içeren belirli endekslerdeki hisse ekleme, ağırlık artırma ve segmentler arası geçiş işlemlerini, ikinci bir duyuruya kadar tamamen dondurdu.
MSCI’ın piyasa katılımcılarıyla yürüteceği resmî danışma süreci 30 Nisan 2027 tarihine kadar açık kalacak. Eğer Endonezya yönetimi piyasa işleyişinde ve denetiminde kurumsal yatırımcıları ikna edecek somut, ölçülebilir iyileşmeler sağlayamazsa, nihaî statü düşürme kararı 30 Haziran 2027 tarihine kadar açıklanacak.
Uzman kurumların analizlerine göre, Endonezya’nın küresel endekslerden tamamen çıkarılması durumunda, pasif fonlardan 4 milyar dolar, aktif fonlardan ise 15 milyar dolara kadar, toplamda 19 milyar dolarlık devasa bir yabancı sermaye çıkışı gerçekleşebilir.
ŞEFFAF DEĞİLSEN, NE STATÜ KALIR NE DE KÜRESEL YATIRIMCILAR GELİR
MSCI’ın Türkiye ve Endonezya piyasalarına yönelik eşzamanlı uyarıları, ‘Gelişmekte Olan Piyasa’ statüsünün kaybedilmesi riskini doğurarak Borsa İstanbul üzerinde ciddi bir satış baskısı yarattı. İki ülkeye yönelik eleştirilerin temelinde ‘hisselerin gerçek fiilî dolaşım oranlarının şeffaflığı’ ve bazı fonlar üzerinden yürütülen ‘eşgüdümlü işlemler’ yer alıyor.
MSCI, Türkiye endekslerindeki ağırlık artışlarını, hisse senetlerinin ‘yabancı yatırımcı dahil etme faktörleri’ni (foreign inclusion factor-FIF) ve ‘hisse sayısındaki artış güncellemeleri’ni (number of shares-NOS) ikinci bir duyuruya kadar süresiz olarak dondurdu. Endekse yeni hisse eklenmeyecek ve hisselerin üst segmentlere geçişleri yapılmayacak.
Bu durum, uluslararası pasif fonların, endeks bazlı Türkiye hissesi alma zorunluluğunu ortadan kaldırdığı için, potansiyel yabancı fon talebini doğrudan sınırlıyor.
Kararın açıklanmasının ardından BIST 100 endeksi ilk etapta yüzde 3’ün üzerinde değer kaybederek 11,690 puana kadar geriledi. BIST 100 endeksinin daha da dip yapmasını engellemek için kamu bankalarının ve Türkiye Varlık Fonu’nun (TVF) yüksek hacimli alımlar yapıp yapmadığını haftaya öğrenmiş oluruz. Büyük olasılıkla müdahale etmişlerdir.
ŞİŞMİŞ HİSSE DEĞERLERİYLE ANCAK BİR YERE KADAR!..
MSCI hem Türkiye’de hem de Endonezya’da bazı küçük ve orta ölçekli şirketlerin hisselerinde, belirli fonlar aracılığıyla eşgüdümlü alım satımlar yapıldığından şüpheleniyor. Bu durumun şirketlerin ‘gerçek’ halka açıklık oranlarını maskelediğini ve piyasa bütünlüğünü zayıflattığını belirtiyor.
Endonezya için durum çok daha kritik; MSCI, Endonezya’yı doğrudan ‘Bağımsız Piyasa’ statüsüne düşürmek için resmî danışma süreci başlattı. Türkiye için ise mevcut ‘Gelişmekte Olan Piyasa’ statüsü şimdilik koruyor, ancak şartlar yerine getirilmezse, ‘Sınır Piyasa’ (Frontier Market-FM) veya ‘Bağımsız Piyasa’ statüsüne düşürülme uyarısı yapılıyor.
Türkiye’ye durumunu düzeltmesi ve uluslararası yatırımcıların güvenini kazanacak şeffaflık standartlarını, özellikle de fiiî dolaşım oranlarının bağımsız denetimini geliştirmesi için Haziran 2027’ye kadar yaklaşık sekiz aylık bir süre tanındı. Endonezya için de süreç Haziran 2027’de netleşecek olsa da, oradaki süreç çoktan resmî istişâre aşamasına geçti.
ÖRTBAS DEVAM EDERSE YABANCILAR TERK EDER
Eğer Türkiye, Sermaye Piyasası Kurulu (SPK) ve Borsa İstanbul yönetimi aracılığıyla, Haziran 2027’ye kadar MSCI’ın talep ettiği denetim ve şeffaflık reformlarını tam olarak devreye sokamazsa, şu anda Endonezya menkûl kıymetler piyasasının ve genel olarak finans piyasalarının karşılaştığı risklerle yüzleşecek.
MSCI uyarısının ardından, Cakarta Borsası bir günde yüzde 11 düştü ve yıl başından bu yana kaybı yüzde 39’a ulaşarak 65 milyar dolarlık değer silindi. Reformların gecikmesi, BIST 100 endeksinde de benzer bir kitlesel yabancı çıkışı dalgası başlatabilir.
Türkiye statü kaybı yaşarsa, küresel ‘Gelişmekte Olan Piyasa’ endeksini birebir takip eden milyarlarca dolarlık pasif endeks fonları, yasal izahnâmeleri gereği Türk hisselerini tamamen satmak zorunda kalacak.
STATÜYÜ KAYBETMENİN BEDELİ ÇOK YÜKSEK
MSCI endeks kategorileri, ülkeleri ekonomik büyüklüklerine ve en önemlisi yabancı sermayenin piyasaya giriş-çıkış kolaylığına göre sınıflandırıyor. MSCI, bir ülkenin hangi kategoride yer alacağını belirlerken, ekonomik kalkınma düzeyini, piyasa derinliğini ve yabancı yatırımcılara sunulan yasal ve operasyonel kolaylıkları ölçüt alıyor.
Küresel fonların milyarlarca dolarlık yatırımlarını yönlendiren bu üç piyasa statüsü arasında temel farklar var. ‘Gelişmekte Olan Piyasa’ endeksinde yer alan piyasalar; emeklilik fonları, yatırım ortaklıkları ve devlet egemen fonları gibi küresel kurumsal yatırımcıların en yoğun sermaye aktardığı, yüksek büyüme potansiyeli sunan ana akım piyasalar…
Türkiye mevcut statüsüyle, Endonezya ise risk altındaki statüsüyle bu grupta yer alıyor. Yabancı yatırımcılar için sermaye kısıtlaması yok denecek kadar az; döviz dönüştürülebilirliği yüksek, takas ve saklama altyapısı gelişmiş menkûl kıymetler piyasaları bunlar.
Endekse girecek şirketlerin milyar dolar seviyesinde asgârî piyasa değerine ve günlük çok yüksek işlem hacimlerine sahip olması şart. Yatırımcı profilini, dünyanın endeks takip eden en büyük pasif ve aktif fonları oluşturuyor ve bu piyasalar milyarlarca dolarlık fonlama alıyor.
İSTİKÂMET ‘SINIR PİYASA’ OLURSA…
‘Gelişmekte Olan Piyasa’ olma kriterlerini tam karşılayamayan, daha küçük, daha az likit, ancak gelecekte büyüme potansiyeli taşıyan ‘erken aşama’ piyasalar, ‘Sınır Piyasa’ olarak tanımlanıyor. Vietnam, İzlanda veya geçmişte Kuveyt bu kategoriye örnek gösterilebilir.
Bu piyasalarda, yabancı sermaye giriş-çıkışında bazı operasyonel zorluklar, yabancı mülkiyeti sınırları veya takas sisteminde ufak aksaklıklar olabilir. Şirketlerin büyüklükleri ve borsadaki günlük işlem hacimleri ‘Gelişmekte Olan Piyasalar’a kıyasla oldukça düşüktür.
Âni fiyat hareketlerine açıktır. Yatırımcı profilini, genellikle daha yüksek risk toleransına sahip, yüksek getiri arayan özel ‘sınır’ fonları oluşturur. Ana akım dev fonlar bu piyasaya nadiren girer.
‘BAĞIMSIZ PİYASA’YA GELSE GELSE AKBABALAR GELİR
‘Bağımsız Piyasa’ya gelince… MSCI’ın küresel ana endeks yapılarının tamamen dışında bıraktığı, yatırım yapılabilirlik niteliğini büyük ölçüde kaybetmiş piyasalardır. Arjantin, Lübnan ve Ukrayna gibi ülkeler bu grupta yer alıyor. Endonezya şu an bu statüye düşürülme riskiyle karşı karşıya…
Sermaye kontrolleri, şeffaflık eksikliği, koordineli işlemler, yatırımcı haklarının korunmaması veya ağır ekonomik krizler nedeniyle, yabancı kurumsal yatırımcıların işlem yapması neredeyse imkânsız.
Piyasa derinliği önemsiz bir seviyeye inmiş olduğundan, uluslararası standartlarda bir likidite takibi yapılamaz. Küresel pasif fonlar endeks gereği bu ülkelerdeki hisselerini tamamen satmak zorunda… Sadece çok agresif serbest fonlar veya yerli yatırımcılar bu piyasalarda işlem yapar.
KİTLESEL SERMAYE ÇIKIŞI VE BORSALARDA ÇÖKÜŞ TEHLİKESİ
Bir ülkenin bu endeksler arasındaki geçişi, piyasasına giren sermayeyi dramatik şekilde değiştirir: Bir ülke ‘Gelişmekte Olan Piyasa’ statüsünden ‘Sınır Piyasa’ veya ‘Bağımsız Piyasa’ statüsüne düşürüldüğünde, küresel ‘Gelişmekte Olan Piyasa’ endekslerini takip eden BlackRock gibi dev fonlar yasal kuralları gereği o ülkenin hisselerini satmak zorunda kalır.
Bu durum, Endonezya örneğinde olduğu gibi milyarlarca dolarlık kitlesel sermaye çıkışına ve borsada çöküşe yol açar. Bir ülkenin reformlar yaparak ‘Sınır Piyasa’dan ‘Gelişmekte Olan Piyasa’ statüsüne yükselmesi ise ülkeye bir anda milyarlarca dolarlık yeni ve kalıcı yabancı sermaye girişini tetikler.
Bu statü farkları, işte böyle milyarlarca dolarlık bir yatırım potansiyelini simgeliyor. Statü düştü mü, sadece borsa endeksleri tepe taklak gitmiyor, kredi derecelendirme kuruluşları ülke puanınızı düşürüyor, kredi risk primi (credit default swap-CDS) zirve yapıyor. Her şey daha da kötüye gidiyor! E zaten Türkiye ekonomisi felâketin gööbeğindeyken, bir de böyle bir darbe yerse, vay halimize!..
Süleyman Karan