İki haftalık satıcılı dönemin ardından, haftanın ilk gününde küresel borsalarda genel olarak pozitif ve alıcılı bir seyir vardı. Bu toparlanmanın sebebi, yatırımcıların küresel ölçekteki yapay zekâ yatırımlarına yönelik iyimserliği öne çıkarmaları ve büyük şirketlerin finansal sonuçlarına odaklanmalarıydı.
Avrupa borsaları, özellikle Almanya’da DAX endeksi öncülüğünde günü oldukça güçlü primlerle tamamladı. IFO Beklenti Endeksi’nin öngörüleri karşılaması bu yükselişte etkili oldu.
New York Borsası’nda teknoloji hisselerinin öncülüğünde olumlu bir hava hâkim, yatırımcılar makroekonomik veriler öncesinde daha dengeli bir alım stratejisi izliyor. Asya’da ise durum farklıydı. Çin piyasaları günü hafif artıda kapatırken, Japonya’da Nikkei endeksi teknoloji hisselerine gelen kâr satışlarıyla negatif ayrışarak günü ekside tamamladı.
PİYASALAR SAĞCILARI SEVER!
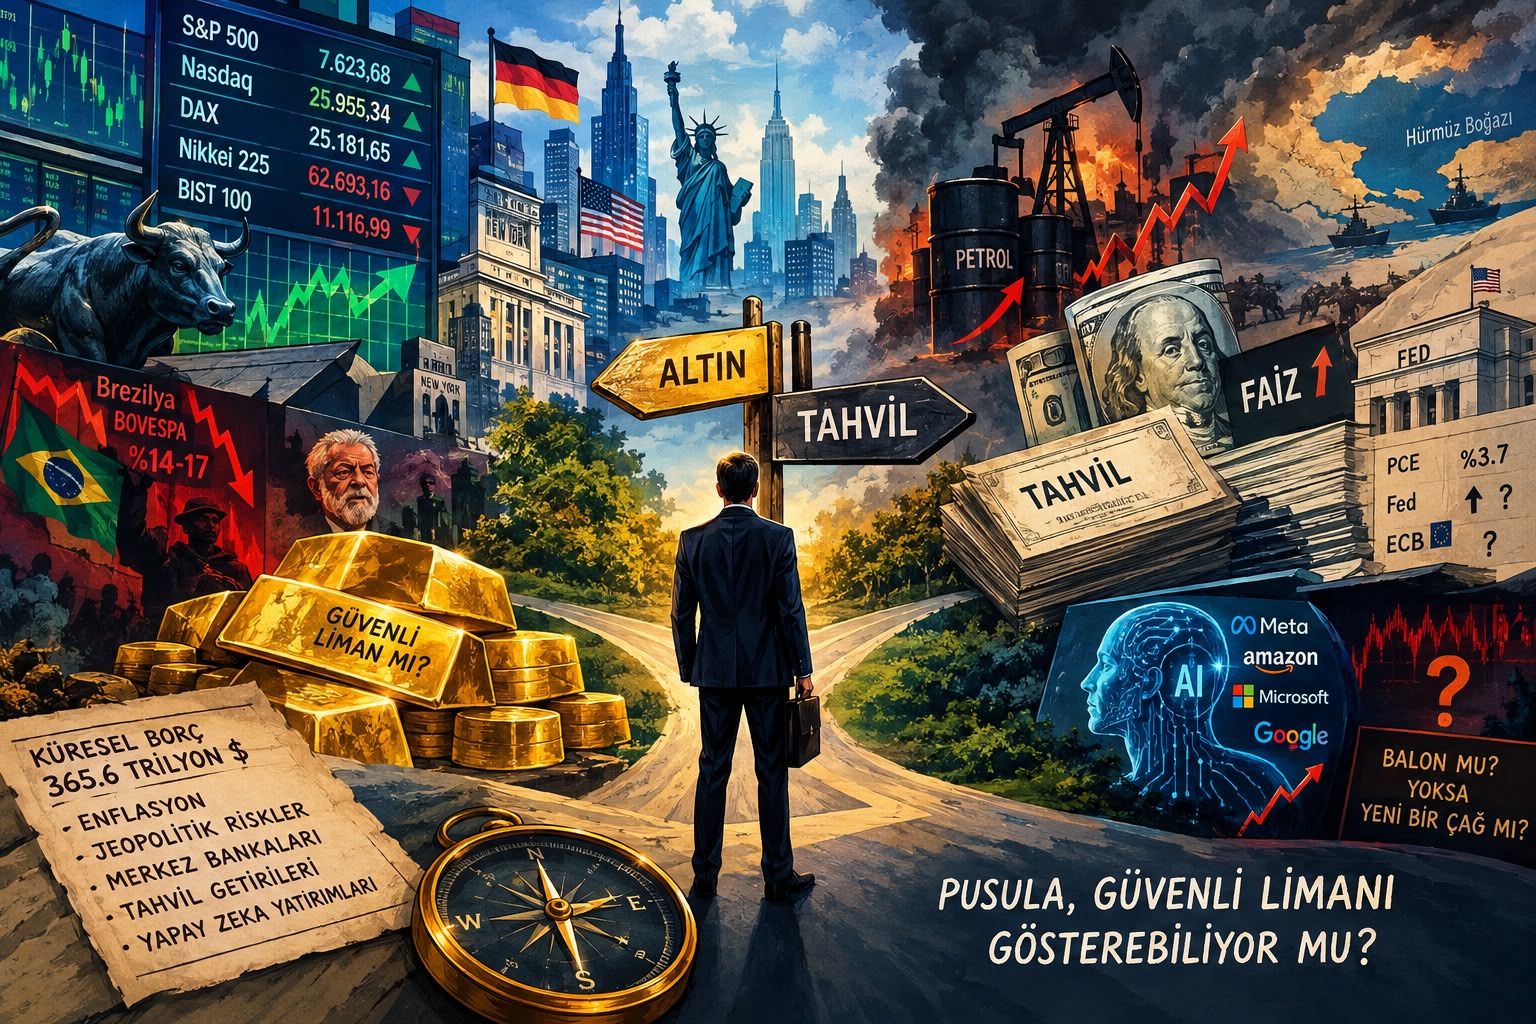
Brezilya’da ise tam anlamıyla bir çöküş vardı. Sebebi ekonomik değil, politik!.. BOVESPA endeksi tepetaklak gitti. Endeks, başkanlık seçimi sonuçlarının ardından, yüzde 14 ila yüzde 17 arasında çok sert bir düşüş kaydetti.
İkinci tur oylamada Lula da Silva’nın devlet başkanı seçilmesinin ardından, piyasaların daha önce mâlî sıkılaşma ve reform vaatleri nedeniyle zaferine göre pozisyon aldığı neoliberalimsi profaşist Flávio Nantes Bolsonaro’nun kaybetmesi ânî bir satış dalgasını tetikledi.
Seçim sonrası belirsizliklerle birlikte, Brezilya Reali de dolar karşısında yüzde 11 değer kaybetti. Piyasaların kimlere yatırım yaptığı ve medet umduğunun bir göstergesi işte bu! Hayal kırıklığının tepkisi piyasalara böyle yansıdı.
BARDAĞIN AZ BİRAZ DOLU TARAFINA ODAKLANDILAR
Bugünkü gelişmeler, piyasalardaki genel tereddütlerin ve korkuların bir nebze olsun azaldığı anlamına gelmiyor. Geçen hafta yaşananlar, olası bir balon etkisinin ve genel bir çöküş ihtimâli beklentisinin yansımasıydı. Ve bu aralıklarla sürecek, büyük olasılıkla korku gerçek olana kadar!..
Küresel ekonomide geçtiğimiz hafta, Batı Asya’daki jeopolitik risklerin tırmanması, petrol fiyatlarındaki sert dalgalanmalar ve merkez bankalarının para politikalarına yönelik beklentiler öne çıktı.
Petrol fiyatlarında ânî yükselişler kaydedildi. ABD rafinerilerinin tam kapasite çalışmasına rağmen, dizel maliyetlerindeki artış; taşımacılık, sanayi ve tarım üretimi üzerinde enflasyonist baskı yaratmaya devam ediyor.
ENFLASYONUN GÖLGESİNDE POLİTİKA FAİZİ BEKLENTİLERİ
ABD’de Federal Reserve’ün (Fed) yakından takip ettiği kişisel tüketim harcamaları (PCE) fiyat endeksinin eylül ayı verilerinde yıllık yüzde 3.7 artış bekleniyor. Bu durum, Fed’i sıkı para politikasını daha uzun süre sürdürmeye zorlayacak.
Piyasalar, Fed’in çarşamba günü gerçekleştireceği toplantıda faiz oranlarını sabit tutmasını beklerken, aralık ayı için faiz artırımı veya sıkı duruşun korunması yönündeki ihtimâller masada kalmaya devam ediyor. Avrupa Merkez Bankası (ECB) için liderlik koltuğu yarışında favori isimlerin netleşmeye başlaması Avrupa piyasalarının öne çıkan gündem maddelerinden biri…
Jeopolitik risklerin ve yapay zekâ yatırımlarının finansmanına dair şüphelerin etkisiyle, borsalarda temkinli ve endişeli bir seyir hâkim oldu; petrol fiyatları hızla yükselirken, altında satış baskısı görüldü.
Küresel piyasalar jeopolitik gerilimler, ABD Başkanı Donald Trump’ın enerji hamleleri ve tahvil faizlerindeki yükselişin baskısıyla dalgalı bir seyir izledi.
Trump’ın, 20 Ocak 2025’te ilan ettiği ‘Ulusal Enerji Acil Durumu’ kapsamında, ülkenin petrol arama, üretim, rafinasyon ve lojistik kapasitesini artırmak için ‘Savunma Üretim Yasası’nı devreye alması, piyasalarda dengeleri değiştirdi; tahvil getirilerinin yüksek kalması, borsa endekslerinde rekor seviyelerden kâr satışları getirdi.
BORSALARDA SATICILI SEYİR
Haftalık kapanışlar itibarıyla borsalar, emtia ve tahvil piyasalarındaki güncel görünüme şöyle bir göz atalım şimdi… Teknoloji bilançolarının getirdiği iyimserliğe rağmen, artan tahvil getirileri ve jeopolitik riskler hisse senedi piyasalarında satış baskısı yarattı.
S&P 500 endeksi 7,623.68 puanla haftayı kapatırken, teknoloji ağırlıklı Nasdaq Composite endeksi 25,955.34 seviyesinden kapanış yaptı. Almanya’da DAX endeksi haftayı 25,181.65 puandan negatif kapatırken, Japonya’da Nikkei 225 endeksi 62,693.16 puandan dengeli bir kapanış gerçekleştirdi.
Şu bizim piyasa değeri buharlaşan Borsa İstanbul’a gelince… Erimeye devam ediyor ve bunun küresel gelişmelerle pek ilgisi yok. Malûm, ekonomi yönetimine ve piyasalara güven yerlerde sürünüyor. Sebebi, örtbas edilmeye çalışılan ama artık küresel piyasalarda bir alay konusu haline gelen fon skandalı ve sonrasındaki gelişmeler…
BIST 100 endeksi likidite sorunları ve hacimsiz piyasa koşullarının etkisiyle haftayı yüzde 0.92 kayıpla 11,116.99 puandan kapattı. Bu haftanın ilk gününün kapanışında BIST 100, 11,147.5 puandı.
YÜKSEK TAHVİL GETİRİLERİ ENDEKSLERİ BASKILIYOR
Borsalarda satıcılı seyiri destekleyen birkaç etmen var. Bunlardan biri tahvil getirilerinin yüksek seyretmesi, sebebi de merkez bankalarının politika faizi artırımı beklentisi… Tahvil getirileri, geçtiğimiz hafta, tüm finansal varlıkları baskılayan ana unsur oldu.
Fed yetkililerinin ek sıkılaştırmayı destekleyen şahin tondaki açıklamaları ve güçlü gelen imalat verileri, faizlerin uzun süre yüksek kalacağı beklentisini pekiştirdi. Onlarca yılın zirvesine yakın seyreden ABD tahvil getirileri, yatırımcıların hisse senetlerinden çıkıp garantili getiri sunan tahvillere yönelmesine neden oluyor ve küresel risk iştahını törpülüyor.
Bunun yanı sıra, uzun süredir gündemde olan teknoloji hisselerindeki aşırı köpüklenme tedirginliği artırıyor. Yapay zekâ sektörü, şirketlerin altyapı için harcadığı devasa sermayenin karşılığını kârlılık ve verimlilik olarak ne zaman alacağı tartışmalarının gölgesinde sert bir ‘balon’ testi veriyor.
Son haftalarda teknoloji devlerinin harcama bütçelerini milyarlarca dolar artırması, yatırımcılarda ‘Minsky ânı’ denilen ânî kâr ve büyüme çöküşü endişelerini körüklüyor.
BALON MU, BİRAZ BALON MU YOKSA İŞLER YOLUNDA MI?..
Finans dünyasında yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin tartışmalar artıyor. Bir yanda balon endişesini öne çıkaranlar var. Meta, Amazon, Microsoft ve Google gibi teknoloji devlerinin (hyperscalers) veri merkezleri ve yapay zekâ çiplerine yaptığı sermaye harcamalarının (capital expenditure-CAPEX) toplamı trilyon dolar sınırına doğru gidiyor.
Sektörde yapay zekâ harcamalarının serbest nakit akışını zorlamaya başladığına yönelik uyarılar artıyor. Birçok uzman, şirketlerin Anthropic veya OpenAI faturalarını incelediğinde, henüz harcanan milyarlarca doları karşılayacak radikal bir beyaz yakalı verimlilik artışı elde edilemediğini vurguluyor.
‘Merkez bankalarının merkez bankası’ lakaplı Uluslararası Ödemeler Bankası (Bank for International Settlements-BIS), yapay zekâ rallisinde çip üreticileri ve veri merkezlerinin değerlemelerini 2006’daki konut balonuna veya 1990’lardaki dot-com balonuna benzeterek uyarılarda bulunuyor.
Bu görüşe karşı olanlar ise, dot-com krizinin aksine, bugünün teknoloji devlerinin, yapay zekâ yatırımlarını dışarıdan borç alarak değil, reklam, bulut, e-ticaret gibi mevcut ana faaliyetlerinden kazandıkları devasa nakit akışlarıyla fonladığını ileri sürüyor.
Kimileriyse kısa vadeli bir balonun varlığını kabul etse de, internetin ve demiryollarının ortaya çıkışı gibi, her büyük teknolojik devrimin bir balon dönemiyle başladığını ve bunun uzun vadede girişimciler için altın bir çağ yaratacağını iddia ediyor.
Bazı deneyimli yatırımcılar ise kesin bir çöküşten bahsetmek için henüz erken olduğunu, dev sermayeli ‘mega-cap’ şirketlerin mevcut kârlılık yapılarının, bu şoku absorbe edebilecek kadar güçlü olduğunu savunuyor
ALTINDA KRİTİK SINIR
Emtia piyasalarında geçtiğimiz haftanın ana belirleyicisi, ABD’nin arz yönlü enerji hamleleri ve güvenli liman algısındaki değişimler oldu. Küresel piyasalarda 4,000 dolar sınırının altını test eden ons altın, haftalık kapanışını 4,007,9 dolardan yaptı.
25 Ekim tarihi itibarıyla, bu rakam 3,996.1’di. Güçlenen tahvil getirileri altının yükseliş hızını kesti. Altındaki geri çekilmeye paralel olarak gümüşün onsu da 53.95 dolar seviyesine geriledi. Trump’ın üretimi artırma hamlelerine rağmen, Batı Asya’daki Hürmüz Boğazı odaklı diplomatik belirsizlikler petrol fiyatlarını yüksek tutuyor.
NYMEX hampetrol, geçtiğimiz haftanın son işlem gününde yüzde 3.99 değer kazanarak 103.27 dolara yükseldi. Brent petrolün varil fiyatı ise yine 25 Ekim itibarıyla 116.72 dolardı.
PUSULA, GÜVENLİ LİMANI GÖSTEREBİLİYOR MU?
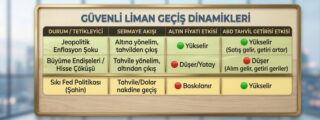
Piyasalarda risk algısının bozulduğu kriz dönemlerinde yatırımcıların sığındığı iki ana liman olan altın ve ABD hazine tahvilleri, özünde farklı koruma mekanizmalarıyla çalışır ve aralarındaki geçiş dinamikleri maliyet/enflasyon dengesine göre şekillenir.
Temel ayrım, ABD tahvillerinin faiz garantisi sunan ‘sabit getirili’ güvenli liman olması, altının ise ‘getirisiz’ ancak fiziksel değer koruma aracı olmasıdır.
Yatırımcıların bu iki varlık arasında yaptığı tercihleri ve geçiş stratejilerini belirleyen ana unsurlara gelince… ABD 10 yıllık tahvil getirileri ve özellikle enflasyondan arındırılmış reel faizler yükseldiğinde, altına yatırım yapmanın fırsat maliyeti artar.
Faiz vermeyen altın, böylesi dönemlerde cazibesini kaybeder ve sermaye altından çıkıp getiri sunan tahvillere kayar. Merkez bankalarının faiz indirdiği veya enflasyonun tahvil getirisini erittiği negatif reel faiz ortamlarında ise, tahvilde kalmanın getirisi azalır. Yatırımcılar paranın satın alma gücünü korumak için hızla altına yönelir.
365.6 TRİLYON DOLARLIK BORÇ YÜKÜNE RAĞMEN…
Küresel borçluluk oranlarının sürdürülemez seviyelere gelmesi ve merkez bankalarının aşırı para basması durumunda yatırımcılar tahvilden de kaçınabilir. Bu ‘itibar kaybı ticareti’ (debasement trade) dönemlerinde altın, hiçbir hükûmete bağlı olmayan mutlak koruma aracı olarak öne çıkar.
Portföy yönetiminde taktiksel geçişler için ABD 10 yıllık reel tahvil getirileri en kritik öncü göstergedir. Reel getirilerin tepe yaptığı alanlar altının dip seviyelerine işaret ederken, tahvil getirilerindeki sert gerilemeler altına nefes aldırır.
Mekanizma böyle işler işlemesine de, şimdi soru şu: Küresel borç yükü 365.6 trilyon dolara ulaşmışken, kamu borçları hacmi hızla artmaya devam ederken, tahvil piyasası ne denli güvenli bir liman olabilir? Ya da tersinden soralım; ons altın fiyatı rekor üstüne rekor kırdığı süreçte, güvenli liman mıydı, yoksa bal gibi de spekülatif enstrüman mı? Sanki genel piyasa kuralları fena şaşıyor!
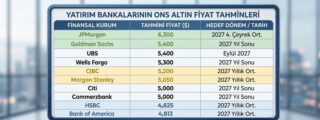
Ve son soru; yatırım bankalarının 2027 yılına yönelik ons altın fiyatları beklentilerine göz atıldığında, sanki dengenin tekrar altın lehine döneceği sonucu çıkmıyor mu?
Süleyman Karan